국민연금 200만 원 받으면 건강보험료 얼마나 나올까? 고액 수령자 기준 실제 부담 구간
5월 3, 2026
국민연금을 일정 수준 이상 받게 되면 이런 고민이 시작됩니다. “200만 원 정도 받으면 보험료 많이 나오나?”“100만 원이랑 비교하면 얼마나 더 오르는 거지?”“이 정도면 부담이 꽤 커지는 구간인가?” 특히 월 200만 원 수준은👉 중상위 연금 구간이라 체감이 확 달라지는 지점입니다. 200만 원이면 보험료가 확 올라가는 구간인가 결론부터 말하면 👉 “연금만 보면 크게 오르는 건 아니다”👉 “하지만
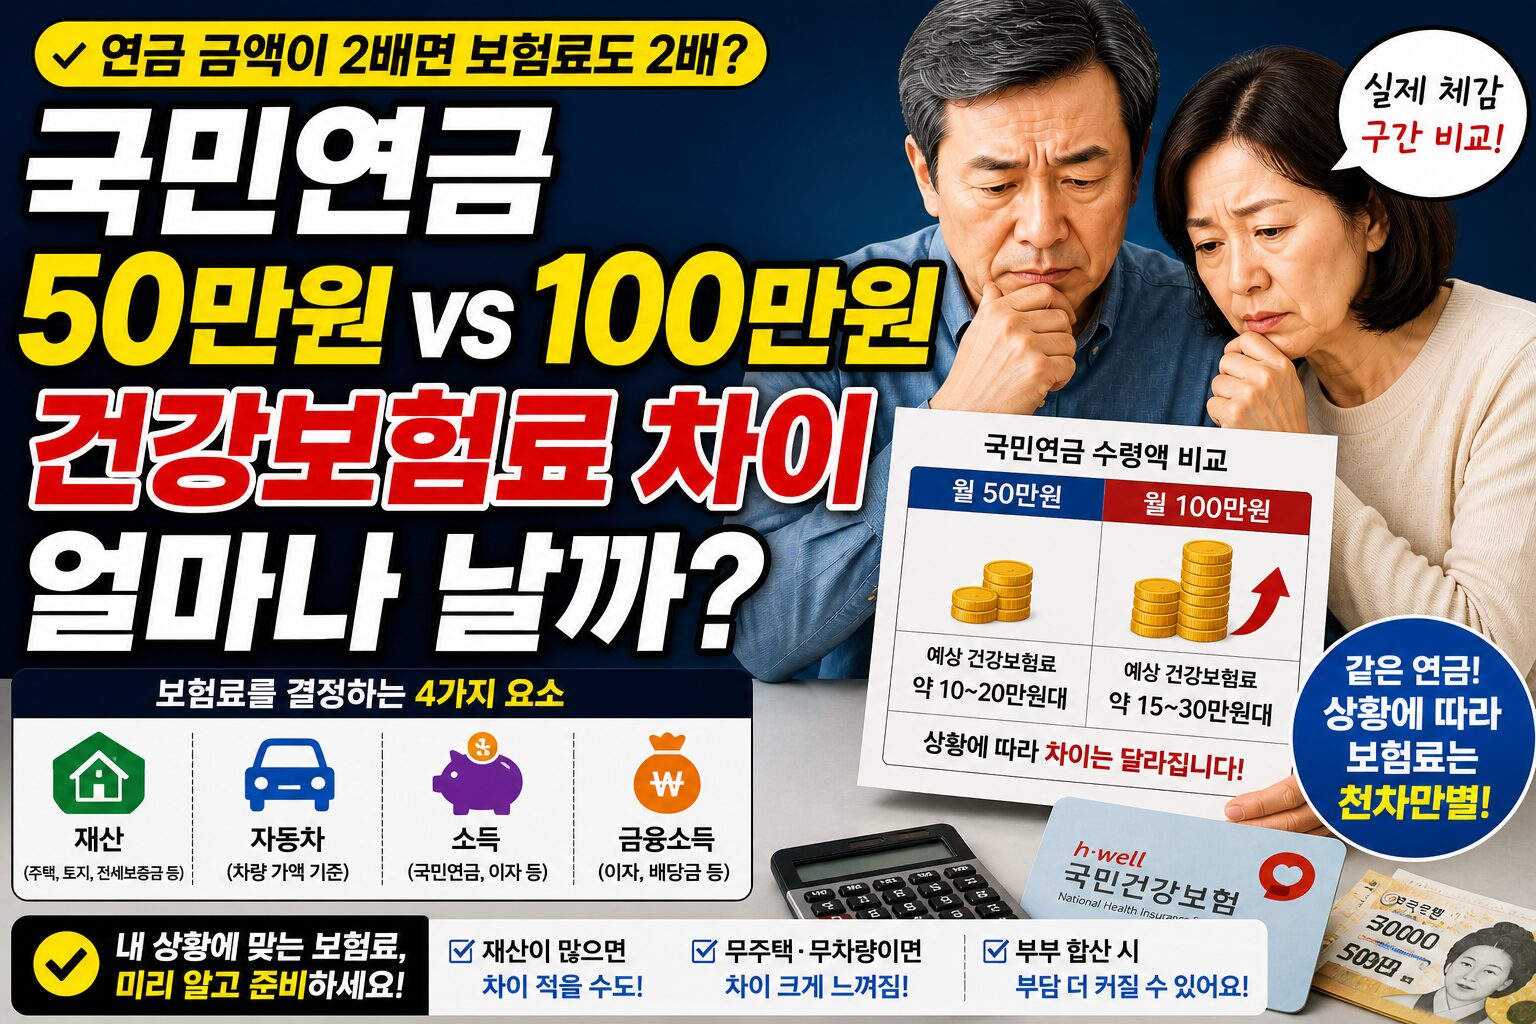
국민연금 50만 원 vs 100만 원 건강보험료 차이 얼마나 날까? 실제 체감 구간 비교
5월 3, 2026
국민연금을 받기 시작하면 자연스럽게 이런 궁금증이 생깁니다. “50만 원 받을 때랑 100만 원 받을 때 보험료 차이 많이 날까?”“연금이 두 배면 보험료도 두 배로 오르나?”“내 상황에서는 어느 정도 차이가 나는 거지?” 많은 사람이 단순히 이렇게 생각합니다. 👉 “연금 많으면 보험료 많이 나온다” 하지만 실제 구조는 훨씬 다릅니다. 👉 연금은 일부 영향이고, 전체 자산 구조가 더
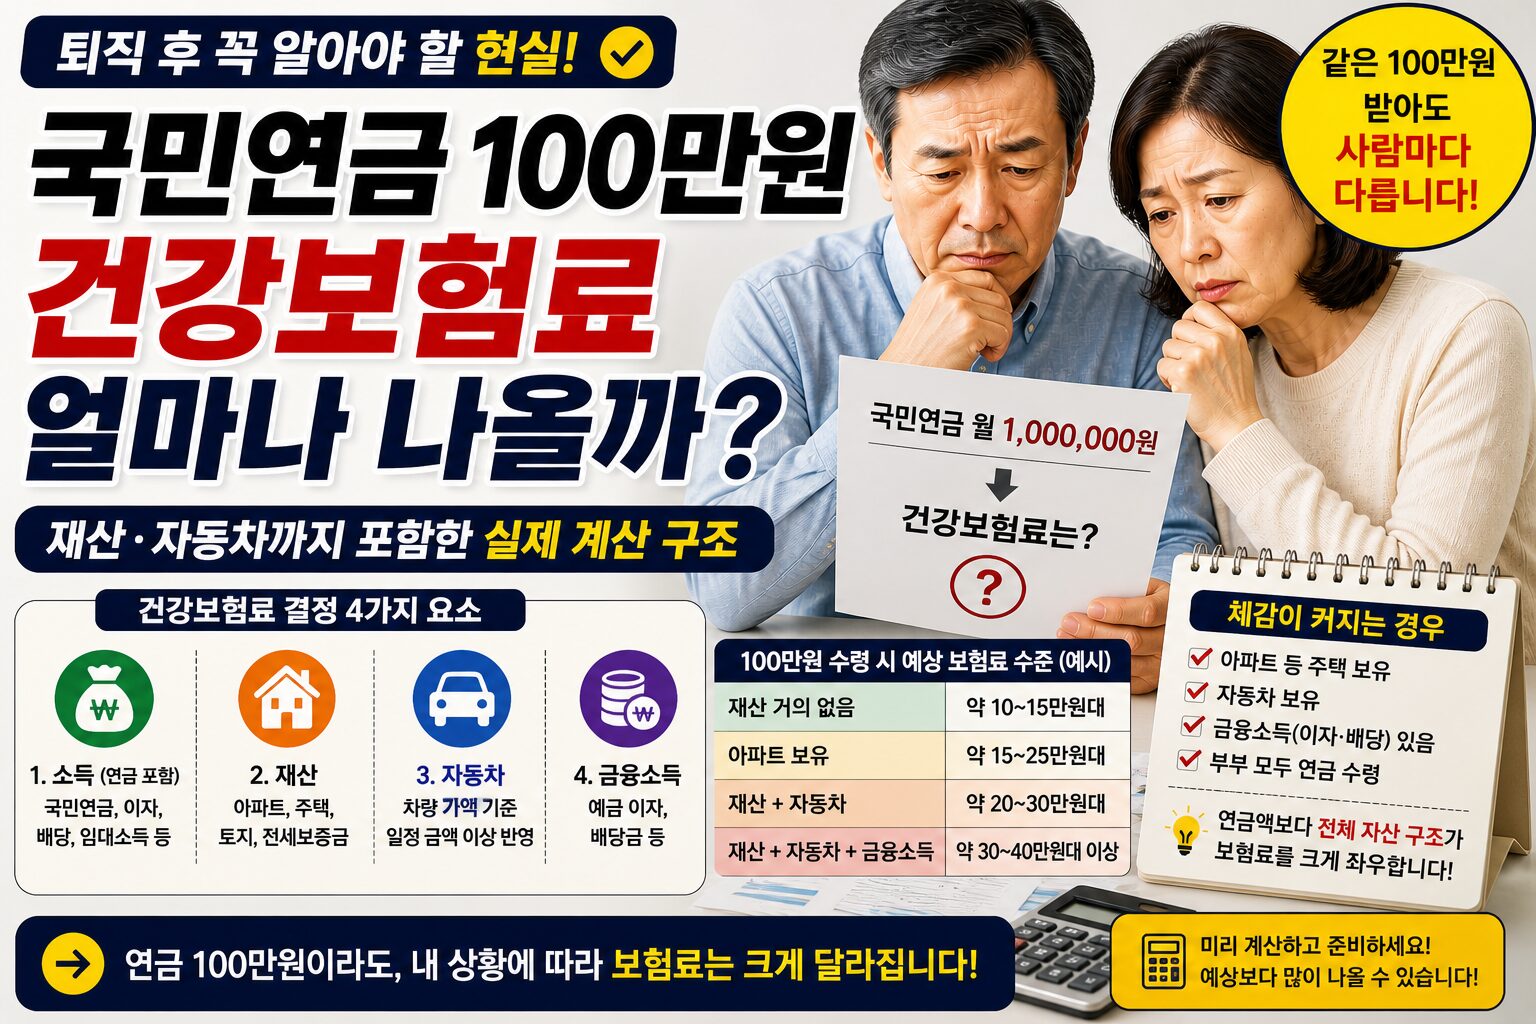
국민연금 100만 원 받으면 건강보험료 얼마 나오나? 재산·자동차까지 포함한 실제 계산 구조
5월 2, 2026
국민연금을 어느 정도 받게 되면 가장 먼저 궁금해지는 것이 있습니다. “월 100만 원 정도 받으면 건강보험료는 얼마나 나올까?”“연금이 늘어나면 보험료도 비례해서 올라갈까?”“내 상황에서는 대략 어느 정도 수준일까?” 이 질문은 단순히 금액 하나로 답할 수 있는 문제가 아닙니다. 건강보험료는 단순히 연금 금액만으로 결정되는 것이 아니라재산, 자동차, 금융소득까지 함께 반영되는 구조이기 때문입니다. 즉 같은 100만 원을 받더라도사람마다
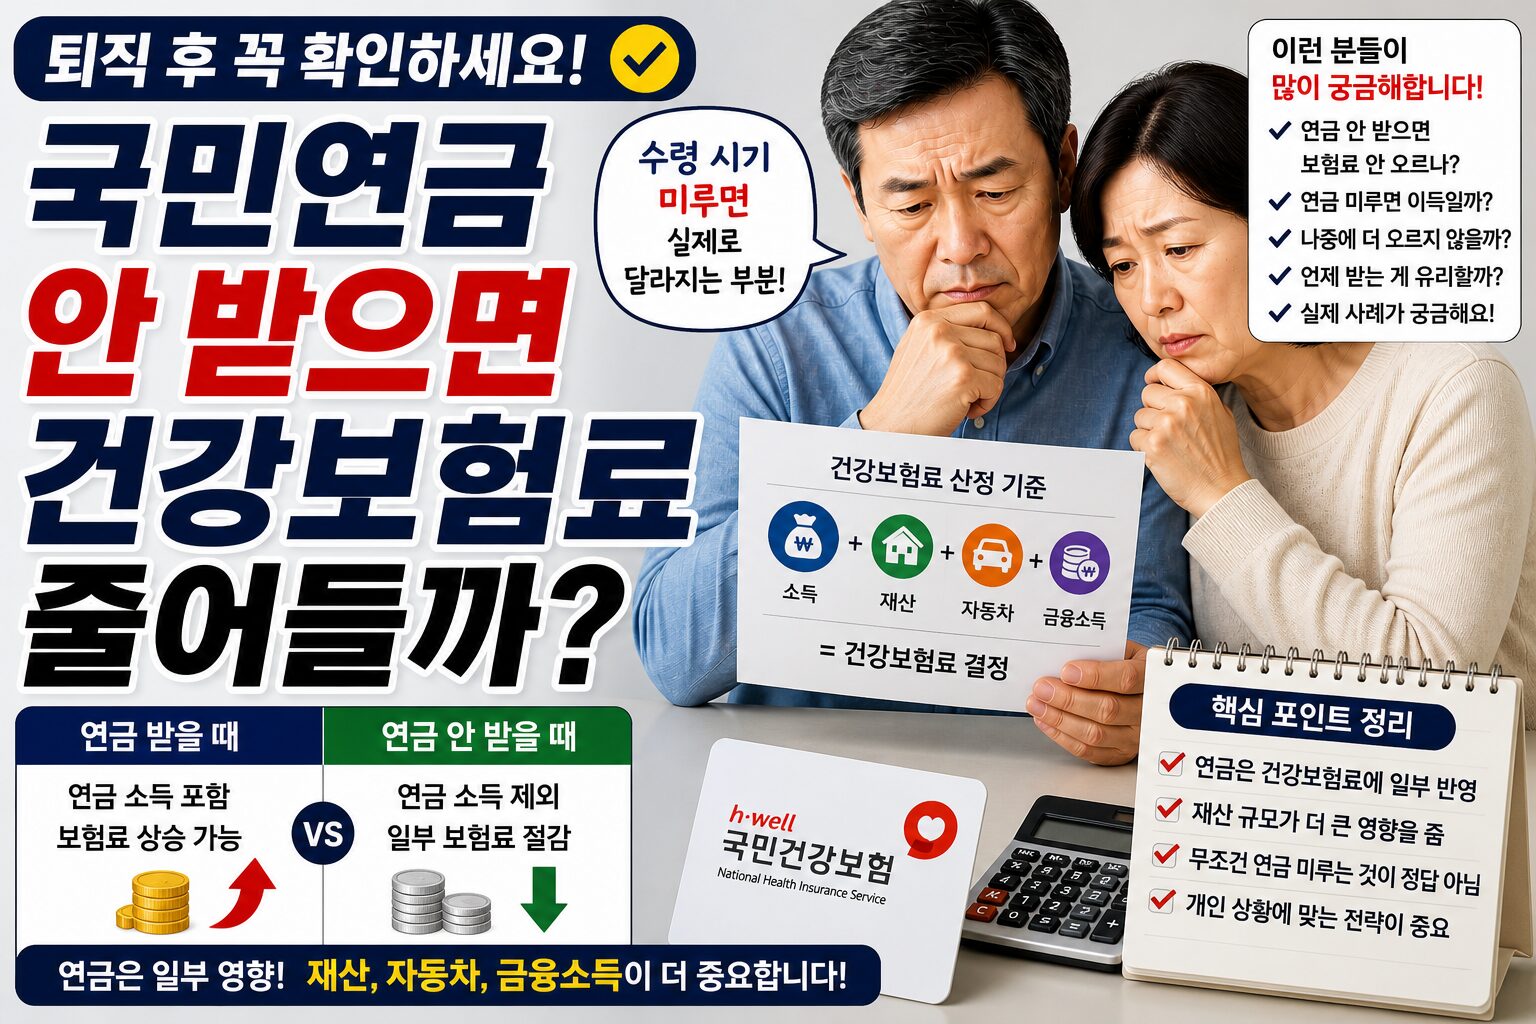
국민연금 안 받으면 건강보험료 줄어들까? 수령 미루면 실제로 달라지는 부분
5월 2, 2026
“연금 안 받으면 보험료 안 오르나요?” 특히 이런 상황👇 결론부터 말하면 👉 일부 영향은 있지만, 생각처럼 크게 줄어들지는 않습니다 왜 이런 오해가 생길까 이전 글에서 본 것처럼 국민연금은 건강보험료에 반영됩니다. 그래서 이렇게 생각합니다. 👉 “그럼 안 받으면 안 오르는 거 아냐?” 하지만 실제 구조는 훨씬 복잡합니다. 건강보험은 ‘전체’를 본다 건강보험료는 이것만 보지 않습니다. 👉 연금은
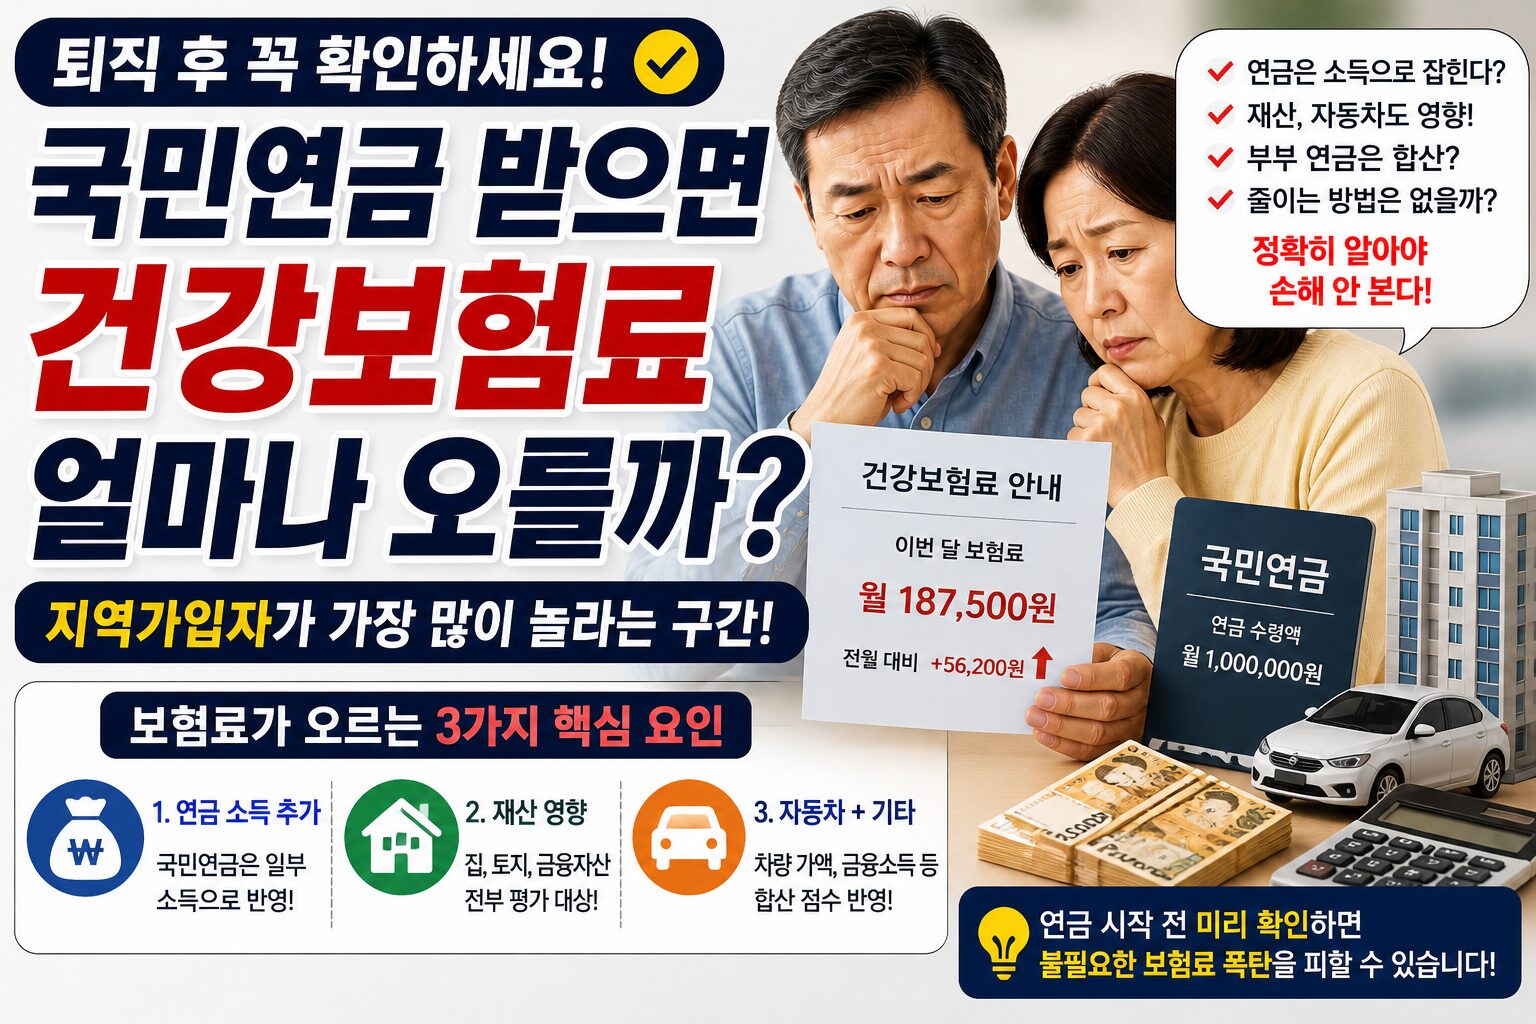
국민연금 수령액별 건강보험료 인상 구간과 지역가입자 계산
5월 2, 2026
퇴직 후 국민연금을 받기 시작하면 많은 사람이 같은 반응을 보입니다. “연금 조금 받기 시작했는데 보험료가 왜 이렇게 올랐지?”“소득이 늘어난 것도 아닌데 갑자기 부담이 커졌다” 이건 단순 착각이 아니라 실제로 많이 발생하는 구조입니다. 국민연금은 단순한 생활비가 아니라**건강보험료 산정에 영향을 주는 ‘소득 요소’**로 들어가기 때문입니다. 국민연금이 보험료에 반영되는 방식 많은 사람이 오해하는 부분부터 짚어보겠습니다. 국민연금은 전액이 그대로

국민연금으로 건강보험료 오르는 이유, 연금·재산·금융소득 반영 방식
5월 2, 2026
많은 사람이 국민연금은 노후 생활비라고 생각합니다. 그런데 막상 수령이 시작되면 예상하지 못한 변화가 생깁니다. 바로 건강보험료입니다. “연금 조금 받기 시작했는데 보험료가 왜 이렇게 올랐지?” 이 질문이 실제로 매우 많습니다. 💡 국민연금은 일정 부분 건강보험료 산정에 반영됩니다. 국민연금 수령액이 바로 보험료가 되는 것은 아니다 국민연금 전체 금액이 그대로 반영되지는 않습니다. 건강보험 산정에서는 일정 비율만 소득으로 잡습니다.
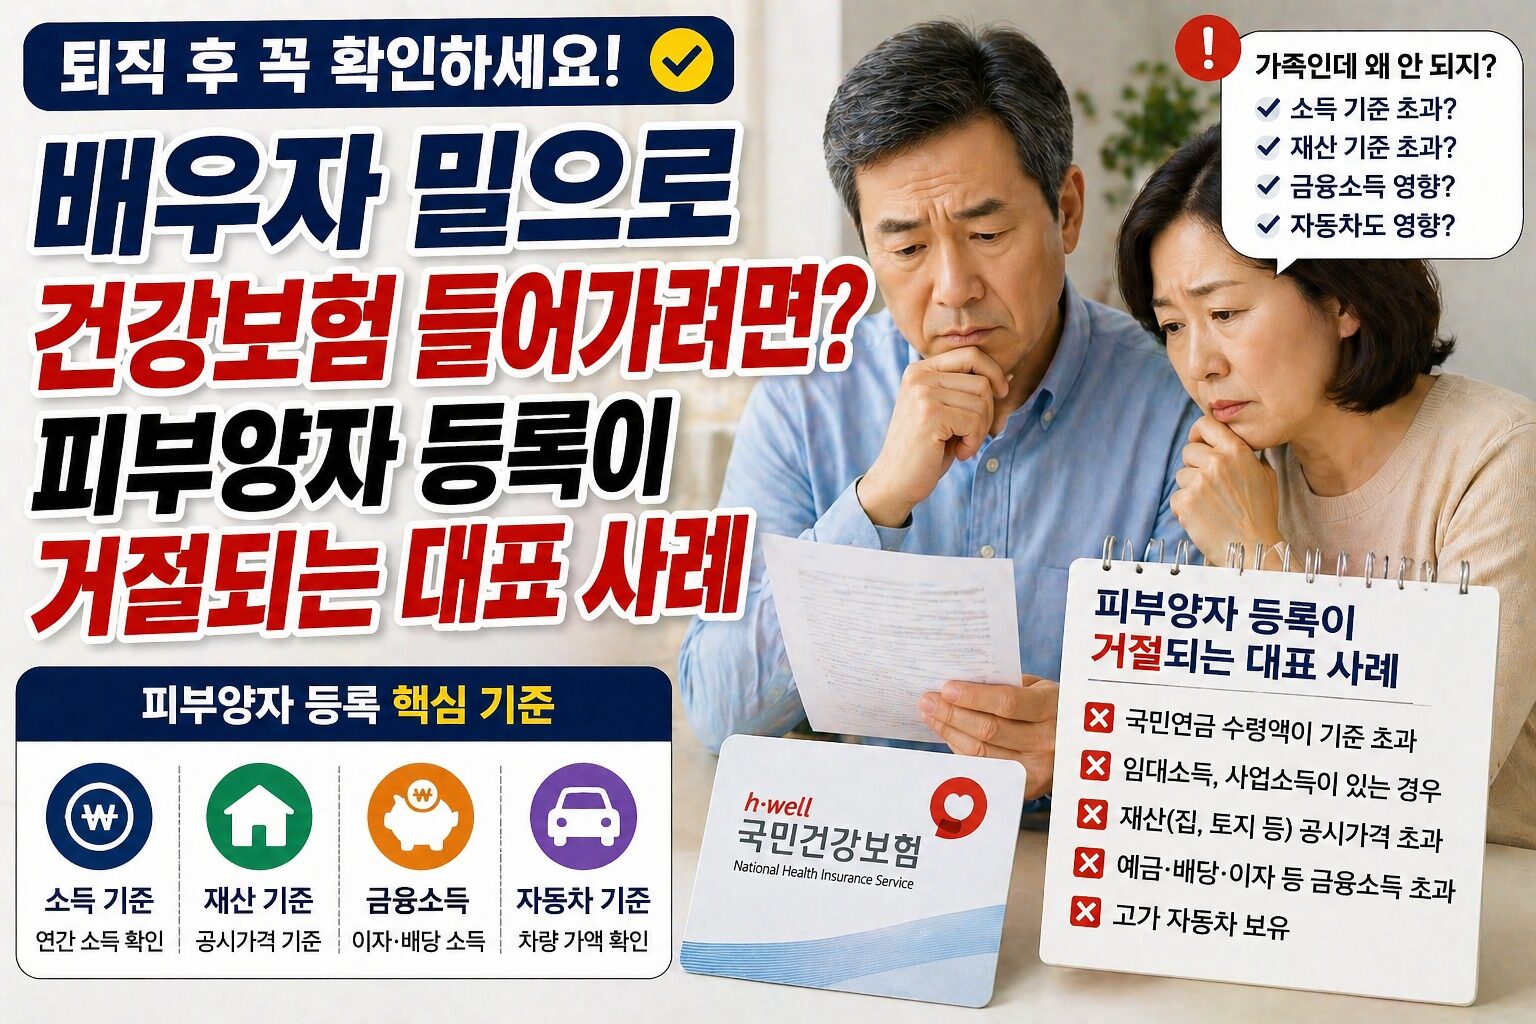
퇴직 후 배우자 밑으로 건강보험 들어가려면? 피부양자 등록이 거절되는 대표 사례
4월 30, 2026
퇴직하면 가장 먼저 많이 알아보는 것이 있습니다. “배우자 직장보험 밑으로 들어갈 수 있나?”“가족이면 자동 등록되는 줄 알았는데 왜 안 되지?”“소득이 거의 없는데도 거절될 수 있나?” 실제로 퇴직 후 건강보험료 부담을 줄이기 위해 배우자 피부양자 등록을 시도하지만, 예상보다 거절되는 경우가 많습니다. 핵심은 단순 가족관계가 아니라 소득·재산·금융자산 전체 판단입니다. 배우자 밑으로 들어가려면 기본 조건이 있다 배우자가 직장가입자여야
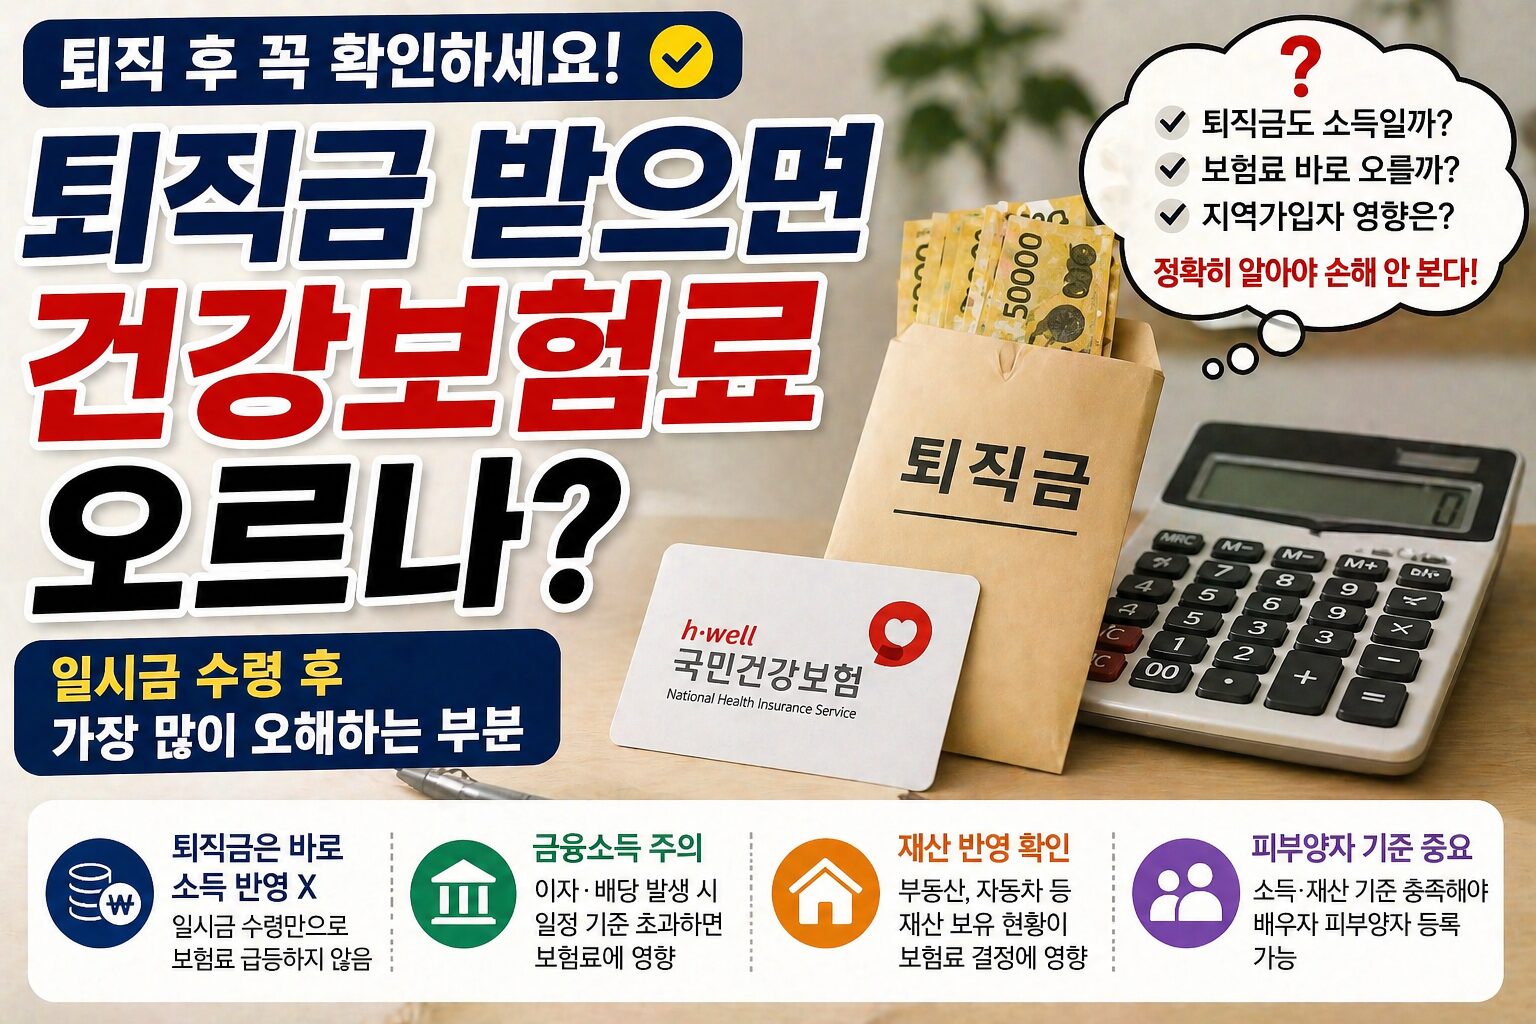
퇴직금 받으면 건강보험료 오르나? 일시금 수령 뒤 보험료 계산에서 가장 헷갈리는 부분
4월 30, 2026
퇴직 후 통장에 퇴직금이 들어오면 많은 사람이 바로 걱정합니다. “이 돈 때문에 건강보험료 올라가는 거 아닌가?”“한꺼번에 받은 퇴직금도 소득으로 잡히나?”“지역가입자로 바뀌면 바로 반영되나?” 실제로 건강보험 관련 상담에서 자주 나오는 질문입니다. 결론부터 말하면 퇴직금 자체는 일반적인 월소득처럼 바로 보험료에 반영되는 구조는 아닙니다. 하지만 많은 사람이 여기서 중요한 부분을 놓칩니다. 퇴직금은 바로 건강보험료 소득으로 잡히지 않는다 퇴직금은

퇴직 후 건강보험 피부양자 탈락하면 보험료 얼마나 나오나? 소득 기준 때문에 가장 많이 놓치는 부분
4월 30, 2026
퇴직 후 가장 당황하는 순간 중 하나가 있습니다. 직장 다닐 때는 급여에서 자동 공제되던 건강보험료가 크게 부담되지 않았는데, 퇴직하고 나니 갑자기 지역가입자로 전환되거나 피부양자 등록이 안 되는 경우가 생깁니다. 특히 많은 사람이 이렇게 생각합니다. “배우자 밑으로 들어가면 되는 거 아닌가?”“퇴직했는데 왜 보험료가 또 나오지?”“연금 조금 받는데도 피부양자가 안 되나?” 실제로는 소득 기준, 재산 기준, 금융소득
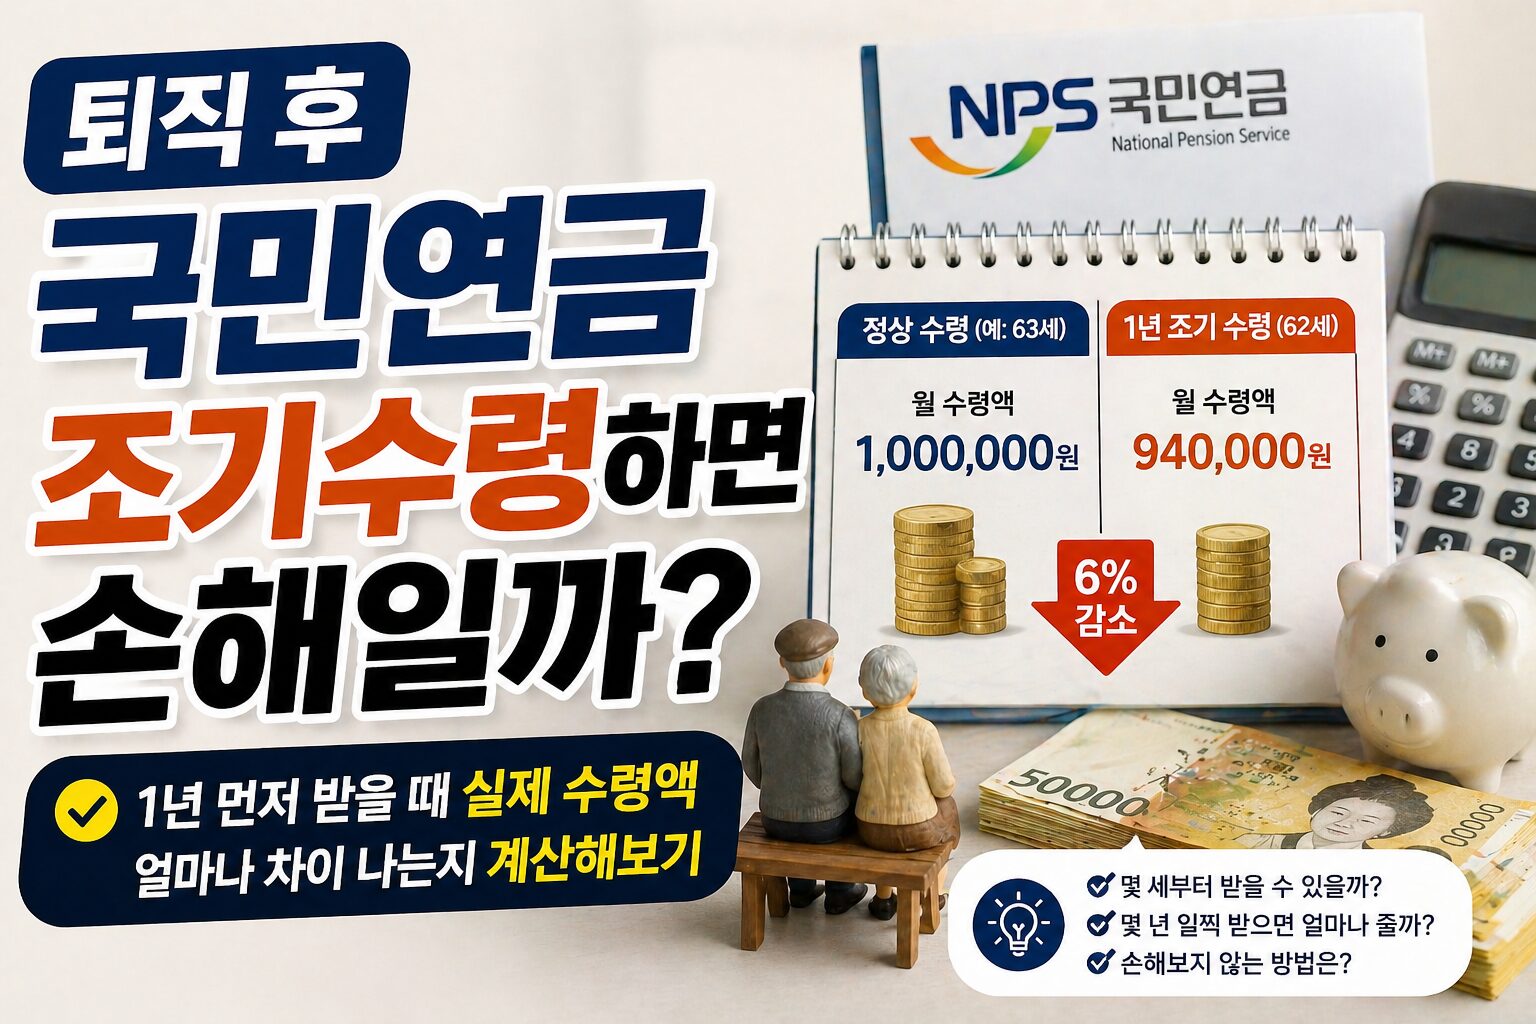
퇴직 후 국민연금 조기수령 시 감액 기준과 수령액 차이
4월 28, 2026
퇴직을 앞두거나 이미 퇴직한 뒤 가장 많이 검색하는 질문 중 하나가 있습니다. “국민연금, 빨리 받는 게 낫나?”“당장 생활비가 부족한데 먼저 받으면 많이 줄어드나?”“몇 년 더 기다리면 얼마나 차이 나나?” 국민연금은 단순히 빨리 받느냐 늦게 받느냐의 문제가 아니라, 앞으로의 소득 구조·건강 상태·기대수명·다른 연금 여부까지 함께 봐야 합니다. 특히 퇴직 직후 소득이 줄어드는 시기에는 조기수령을 고민하는 사람이